HesabPay - Mobile Payments
- 4,4
- Note
- 500.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Avant de faire de HesabPay mon portefeuille principal, je me poserais une question très concrète : est-ce que les transferts et les factures que je règle souvent peuvent réellement passer par cette application, et les personnes concernées peuvent-elles suivre le même circuit ? C’est ce qui distingue un outil pratique d’une application supplémentaire à ouvrir de temps en temps. Pour moi, le bon critère n’est pas le nombre de fonctions affichées, mais la facilité avec laquelle le service s’insère dans mes habitudes sans m’obliger à abandonner mes solutions de secours.
Je regarderais aussi comment je compte m’en servir. Si mon besoin se limite à envoyer de l’argent à des proches et à effectuer quelques paiements, un portefeuille mobile peut être plus direct qu’une application bancaire chargée de fonctions que je n’utilise jamais. En revanche, si je veux suivre un budget détaillé ou gérer des comptes et des produits financiers variés, cette simplicité risque de ne pas suffire. Le choix dépend donc du parcours que je veux raccourcir, pas d’une promesse de remplacer tous mes outils.
Un essai utile avant d’en faire son réflexe
Pour tester une application financière sans prendre de risque inutile, je commencerais par explorer les écrans et repérer le chemin qui mène à un transfert ou à un paiement, sans confirmer d’opération tant que je ne comprends pas les étapes. Ensuite, je vérifierais soigneusement les informations demandées et je choisirais une première opération modeste, adressée à quelqu’un que je connais. Ce petit test permet d’évaluer si le parcours est compréhensible et si le service correspond vraiment à mon usage.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Je garderais aussi une trace personnelle du premier paiement : date, montant et destinataire, dans un endroit que je consulte déjà pour mes dépenses. Ce n’est pas une fonction que je prête à HesabPay, mais une habitude utile pour comparer ce que j’ai voulu faire avec ce qui a effectivement été réglé. Elle permet également de repérer plus vite une opération à vérifier, au lieu de compter uniquement sur ma mémoire.
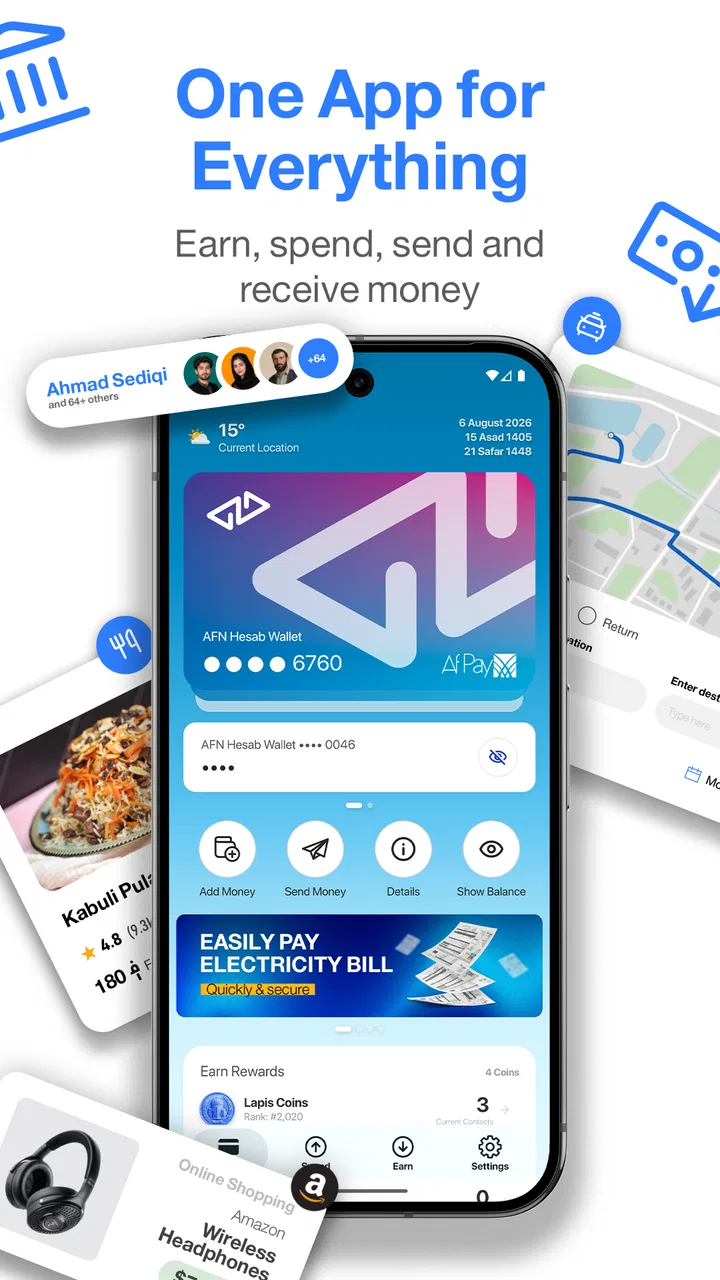
J’ai testé HesabPay comme un portefeuille numérique orienté vers les transferts d’argent et les paiements du quotidien. Mon impression générale est assez claire : l’application peut être pratique si vous cherchez un outil financier mobile simple à garder sous la main, mais elle ne remplacera pas forcément une banque complète ni une solution spécialisée pour tous les usages. Son intérêt dépend surtout de votre besoin de centraliser des opérations courantes dans une interface accessible.
Développée par Zinzir Ltd, cette application gratuite appartient à la catégorie de la finance et s’adresse à un public très large, avec une classification PEGI 3. Elle est disponible depuis le 6 août 2017 et continue d’être proposée dans une version récente, la 5.0.2. Le fait qu’elle fonctionne à partir d’Android 7.0 la rend compatible avec de nombreux appareils qui ne sont plus tout à fait récents.
Une approche mobile pensée pour les opérations courantes
Ce que j’apprécie d’abord dans HesabPay, c’est son positionnement direct. L’application ne cherche pas à se présenter comme un outil compliqué réservé aux passionnés de finance. Elle vise plutôt les personnes qui veulent effectuer des transferts, régler des factures et gérer certaines opérations depuis leur téléphone, sans devoir passer systématiquement par un ordinateur ou une agence.
Dans la pratique, ce type d’outil prend surtout son sens quand il devient une habitude. Au lieu d’attendre d’être devant un guichet ou de jongler entre plusieurs services, je peux imaginer l’utiliser comme un point de passage pour les paiements réguliers. Le matin, par exemple, je peux vérifier ce que je dois régler, effectuer un transfert à un proche, puis revenir plus tard dans la journée pour contrôler l’opération suivante. Cette continuité est plus importante que l’effet de nouveauté.
La note moyenne de 4,3, accompagnée d’environ 17 000 évaluations, montre que l’application a trouvé un public satisfait dans l’ensemble. Elle dépasse aussi le stade du petit outil confidentiel, avec plus de 500 000 installations. Je ne prends pas ces chiffres comme une garantie personnelle de qualité, mais ils indiquent que HesabPay est suffisamment connue pour être considérée comme une solution établie plutôt qu’une application expérimentale.
Son principal avantage est donc la concentration des tâches. Pour une personne qui utilise déjà son téléphone comme centre de gestion de sa vie quotidienne, le portefeuille peut éviter quelques démarches dispersées. Le gain n’est pas forcément spectaculaire à chaque opération, mais il devient appréciable lorsque les transferts et les paiements reviennent souvent.
Ce qui rend l’utilisation intéressante au quotidien
Le premier point fort est la logique de portefeuille numérique. Je préfère généralement une application qui regroupe les opérations essentielles plutôt qu’une succession de services très spécialisés. HesabPay peut ainsi servir de relais entre plusieurs besoins : envoyer de l’argent, payer une facture et garder une vue plus organisée sur les mouvements effectués.
Un autre intérêt concerne les utilisateurs qui ne veulent pas transformer la gestion financière en tâche technique. Une application de paiement doit être lisible avant d’être impressionnante. Si les menus sont bien structurés, l’utilisateur peut se concentrer sur le montant, le destinataire et la confirmation, au lieu de chercher longtemps la bonne fonction. C’est particulièrement important pour quelqu’un qui utilise rarement les services financiers mobiles.
J’ai aussi trouvé pertinent de considérer l’application comme un outil de routine plutôt que comme une solution à ouvrir uniquement en cas d’urgence. Avant d’envoyer de l’argent, je conseille de vérifier le destinataire, le montant et le motif du transfert. Cette petite discipline réduit le risque d’erreur et permet de garder une utilisation plus maîtrisée. Le portefeuille devient alors un outil de suivi, pas seulement un bouton d’envoi.
Un conseil moins évident consiste à séparer mentalement les usages. Je peux réserver HesabPay aux paiements planifiés et aux transferts connus, tout en évitant de m’en servir dans la précipitation pour une demande reçue par message. Cette méthode ne vient pas d’une fonction particulière de l’application ; elle améliore simplement la sécurité pratique en empêchant qu’une notification pressante dicte une décision financière.
Transferts et paiements : le bon scénario d’utilisation
Le scénario le plus convaincant est celui d’une personne qui doit envoyer régulièrement de l’argent à un membre de sa famille ou régler des dépenses récurrentes. Dans ce cas, l’intérêt ne repose pas sur une seule transaction, mais sur la possibilité de répéter le même parcours depuis un téléphone. La simplicité prend alors de la valeur, surtout lorsque l’utilisateur connaît déjà les informations nécessaires.
Je vois aussi un intérêt pour les personnes qui se déplacent beaucoup et souhaitent éviter de dépendre d’un poste fixe. Un téléphone Android compatible suffit pour accéder à l’application, ce qui peut rendre les paiements plus souples dans la journée. Cela ne signifie pas que toutes les situations deviennent instantanées ou sans contrainte, mais la mobilité est clairement au cœur de l’expérience.
Pour un paiement de facture, je recommande de ne pas attendre le dernier moment. Même avec une interface facile à prendre en main, une erreur de saisie, une vérification supplémentaire ou un problème de connexion peut interrompre le processus. Utiliser HesabPay un peu en avance est donc plus raisonnable que de compter sur une opération urgente quelques minutes avant une échéance.
Ce point constitue une vraie différence avec une démarche traditionnelle : l’application peut réduire les déplacements et les manipulations, mais elle demande en échange davantage d’attention de la part de l’utilisateur. Dans une agence, un employé peut parfois repérer une incohérence. Sur un téléphone, c’est moi qui dois relire les informations avant de confirmer.
Une application accessible, mais pas une banque universelle
Il faut éviter de confondre portefeuille numérique et compte bancaire complet. HesabPay peut être utile pour les opérations prises en charge par son environnement, mais je ne la choisirais pas automatiquement pour remplacer tous les services d’une banque. Les besoins liés à l’épargne, au crédit, aux documents financiers ou à une gestion professionnelle peuvent demander un outil plus spécialisé.
La comparaison avec les alternatives habituelles est donc nuancée. Une banque mobile peut proposer une vision plus large des comptes et des produits financiers, tandis qu’un portefeuille comme HesabPay peut sembler plus direct pour un transfert ou un paiement ciblé. Une application de paiement spécialisée peut, de son côté, être préférable si elle est déjà largement utilisée par les personnes avec lesquelles j’échange de l’argent.
Le meilleur choix dépend donc moins du nombre de fonctions affichées que de la compatibilité avec les habitudes de mon entourage. Un portefeuille est beaucoup plus pratique si les destinataires, les services et les factures que je veux gérer sont réellement accessibles dans le même écosystème. Avant de l’adopter comme outil principal, je vérifierais donc que mes opérations habituelles correspondent bien à ce qu’il propose.
La principale limite : la confiance et la vérification restent personnelles
La faiblesse la plus importante n’est pas nécessairement une fonction manquante ; c’est la responsabilité qui reste entre les mains de l’utilisateur. Dès qu’il s’agit d’argent, une interface claire ne suffit pas. Je dois être certain de l’identité du destinataire, relire les chiffres et conserver une trace de ce que j’ai fait. Cette exigence peut frustrer les personnes qui espèrent une expérience entièrement automatique.
Les transferts numériques donnent aussi une impression de rapidité qui peut pousser à agir trop vite. C’est précisément là que je recommande de ralentir. Une demande inhabituelle, un changement soudain de coordonnées ou une pression pour payer immédiatement doivent être traités avec prudence, même si l’application elle-même fonctionne correctement.
Autre limite concrète : la dépendance au téléphone et à l’accès nécessaire pour utiliser un service mobile. Si mon appareil n’est pas disponible ou si je ne peux pas effectuer la démarche dans de bonnes conditions, le portefeuille perd une partie de son avantage. Pour cette raison, je ne supprimerais pas toutes les solutions de secours. Garder les informations importantes et les méthodes de paiement habituelles reste une précaution raisonnable.
La compatibilité avec Android 7.0 est appréciable pour les anciens appareils, mais elle ne garantit pas que chaque téléphone offrira la même expérience. La fluidité, l’espace disponible et l’état général du mobile peuvent influencer l’utilisation. Je conseille donc de faire un premier essai avec une petite opération maîtrisée plutôt que de transférer immédiatement une somme importante.
À qui je recommande HesabPay
Je la recommande en priorité aux utilisateurs qui veulent un portefeuille mobile pour les transferts et les paiements courants, sans rechercher une plateforme financière trop complexe. Elle peut convenir à une personne qui effectue régulièrement les mêmes opérations et souhaite les gérer depuis son téléphone. Elle est également intéressante pour ceux qui préfèrent une démarche numérique à des déplacements répétés.
Elle me paraît particulièrement adaptée aux familles ou aux proches qui échangent souvent de l’argent, à condition que les personnes concernées utilisent un circuit compatible. Dans ce contexte, le bénéfice est très concret : moins de dispersion, une routine plus facile à répéter et un accès pratique depuis un appareil Android.
Je la conseillerais moins à un utilisateur qui veut analyser précisément son budget, gérer plusieurs comptes complexes ou obtenir une vision complète de ses produits financiers. Pour ces besoins, une application bancaire plus riche ou un outil de budget dédié sera probablement plus pertinent. De même, si mes contacts utilisent déjà massivement une autre solution, changer d’habitude peut apporter peu de bénéfices.
Les débutants peuvent l’essayer, mais je leur conseille de commencer progressivement. Après l’installation, je prendrais le temps de comprendre le parcours d’un transfert, de vérifier les informations du compte et de repérer où consulter les opérations. Je ne commencerais pas par un paiement important. Cette approche permet de découvrir l’interface sans transformer une première erreur en problème financier.
Mon verdict après l’avoir considérée comme outil principal
HesabPay réussit surtout lorsqu’on lui demande ce qu’elle semble vouloir faire : simplifier les transferts d’argent et certains paiements depuis un téléphone. Son prix gratuit, sa disponibilité sur une base Android assez large et son orientation vers les tâches quotidiennes la rendent facile à envisager. La version 5.0.2 montre aussi que l’application s’inscrit dans un produit suivi plutôt que dans une simple démonstration.
Je ne la présenterais toutefois pas comme une réponse universelle. Son intérêt réel dépend des services accessibles, des habitudes de mes destinataires et du niveau de contrôle financier dont j’ai besoin. Elle gagne face aux démarches traditionnelles par sa mobilité, mais une banque mobile peut rester supérieure pour une gestion plus complète. Une autre application de paiement peut également être plus pratique si elle est déjà mieux intégrée à mon entourage.
Mon conseil final est simple : essayez-la pour un usage précis, avec une petite opération et une vérification attentive, puis observez si elle s’intègre naturellement à vos paiements habituels. Si elle vous évite des démarches répétitives sans compliquer votre suivi, elle mérite une place dans votre téléphone. Si vous cherchez surtout de l’analyse budgétaire, des services bancaires étendus ou un réseau déjà adopté par tous vos contacts, choisissez plutôt une solution conçue pour ces priorités.
En résumé, HesabPay est un portefeuille numérique pratique et accessible, mais sa valeur vient de son adéquation avec votre quotidien, pas d’une promesse de tout remplacer. Pour le bon utilisateur, c’est un moyen raisonnable de rendre les transferts et les paiements plus simples. Pour les autres, elle restera une option complémentaire plutôt qu’un centre financier unique.
FAQ sur HesabPay - Mobile Payments
01Qu’est-ce que HesabPay - Mobile Payments et à quoi sert cette application ?
HesabPay - Mobile Payments est une application de paiement mobile conçue pour faciliter l’envoi et la réception d’argent depuis un téléphone. Elle peut également servir à régler certains services, effectuer des achats ou gérer des paiements sans utiliser directement d’espèces. Avant de l’installer, vérifiez que le service est disponible dans votre pays et que les fonctionnalités proposées correspondent à vos besoins.
02Comment créer un compte HesabPay et quelles informations sont nécessaires ?
La création d’un compte HesabPay demande généralement un numéro de téléphone valide, ainsi qu’une vérification par code envoyé par SMS. Selon votre région, l’application peut aussi demander des informations personnelles ou des documents d’identification afin de respecter les règles de sécurité et de lutte contre la fraude. Utilisez uniquement vos propres informations et assurez-vous que votre numéro reste accessible.
03HesabPay est-il sécurisé pour envoyer et recevoir de l’argent ?
HesabPay met en place des mesures de sécurité destinées à protéger les comptes et les transactions, mais aucune application financière ne doit être utilisée sans précaution. Ne communiquez jamais votre code de confirmation, votre mot de passe ou votre code PIN. Vérifiez attentivement le destinataire avant chaque transfert et téléchargez l’application uniquement depuis une source officielle pour éviter les versions modifiées.
04Quels frais peuvent s’appliquer lors de l’utilisation de HesabPay ?
Les frais dépendent généralement du type d’opération, du montant transféré, du pays concerné et du partenaire utilisé. Certains paiements peuvent être gratuits, tandis que les transferts, retraits ou conversions peuvent entraîner des commissions. Avant de confirmer une transaction, consultez toujours le récapitulatif affiché dans l’application et les conditions tarifaires officielles, car les coûts peuvent évoluer.
05Que faire si un transfert HesabPay échoue ou si l’argent n’arrive pas ?
Si une transaction échoue, commencez par vérifier votre connexion Internet, le solde disponible, les limites du compte et les informations du destinataire. Évitez de répéter immédiatement l’opération si le montant semble déjà débité. Conservez la référence de transaction, prenez une capture du message affiché et contactez le support officiel de HesabPay afin de demander une vérification et un éventuel remboursement.
Avantages
- Transferts d’argent rapides entre utilisateurs HesabPay.
- Interface claire
- adaptée aux paiements du quotidien.
- Pratique pour envoyer de l’argent sans manipuler d’espèces.
- Permet de consulter facilement l’historique des transactions.
- Solution utile pour les utilisateurs peu familiers avec les banques.
Inconvénients
- La disponibilité des services dépend fortement de la région.
- Certaines fonctions peuvent nécessiter une vérification d’identité.
- Une connexion Internet stable est indispensable pour les paiements.
- Les frais éventuels ne sont pas toujours évidents avant confirmation.
- Le support client peut être limité selon le pays et la langue.

HesabPay - Mobile Payments
Galerie